Czy wiesz, jak stosować oznaczenia faktur i innych dokumentów w KSeF i JPK VAT? Wystawiasz lub otrzymujesz noty księgowe? Otrzymujesz faktury w KSeF po wysyłce pliku JPK V7? Współpracujesz z zagranicznym kontrahentem? Dyrektor KIS wskazuje kiedy stosować oznaczenia BFK, DI oraz WEW!
Dowiedz się więcejOznaczenia faktur i innych dokumentów wystawianych w KSeF oraz poza, wykazywanych w JPK
Wystawiasz faktury w ramach samofakturowania? Uważaj! Proces samofakturowania powinien uwzględniać fakt akceptacji treści faktury przez sprzedawcę. Czas ten ma znaczenie m.in w kontekście prawa do odliczenia VAT z takiej faktury. Dyrektor KIS wskazuje wprost, że akceptacja faktury powinna mieć miejsce przed wprowadzeniem jej do KSeF!
Dowiedz się więcejAkceptacja faktury w KSeF, a proces samofakturowania
Złożyłeś/aś formularz rejestracyjny VAT-R i omyłkowo wybrałeś/aś metodę kasową rozliczania podatku VAT? Dyrektor KIS wskazuje, że możliwe jest skorygowanie VAT-R w tym zakresie - również z datą wsteczną!
Dowiedz się więcejPrawo do skutecznego skorygowania błędu w zgłoszeniu VAT-R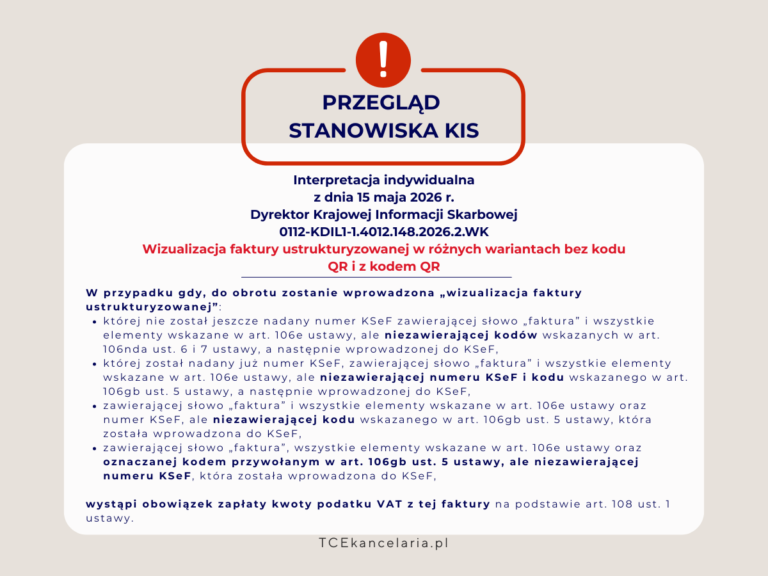
Wystawiasz faktury w KSeF i przekazujesz Klientom ich wizualizacje? Uważaj! Wizualizacja faktury musi zawierać kody QR aby nie uznano jej za fakturę powodującą powstanie obowiązku podwójnego opodatkowania transakcji!
Dowiedz się więcejWizualizacja faktury ustrukturyzowanej w różnych wariantach bez kodu QR i z kodem QR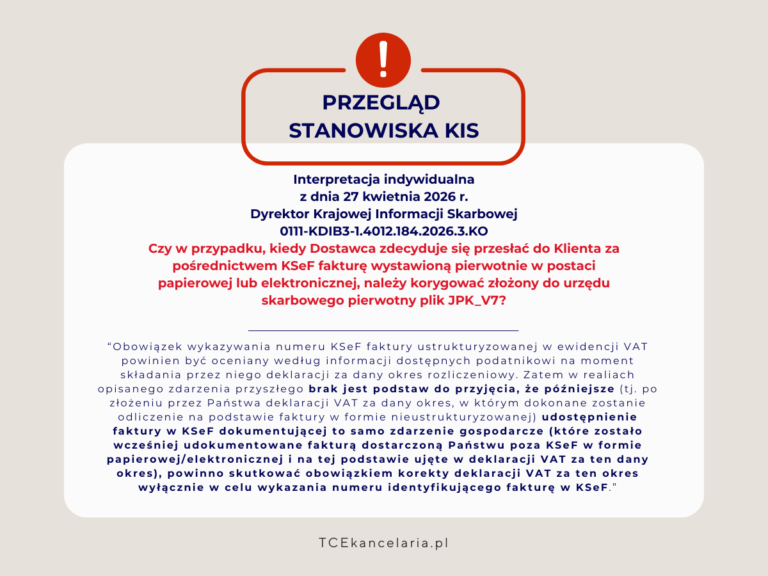
Ujmujesz w JPK_V7 transakcje na podstawie faktur wystawionych poza KSeF? Dyrektor KIS wskazuje, jak należy postąpić w sytuacji gdy zostanie przesłany do US plik JPK_V7, a następnie otrzymasz fakturę w KSeF dotyczącą transakcji wykazanej w złożonym pliku JPK_V7!
Dowiedz się więcejCzy w przypadku, kiedy Dostawca zdecyduje się przesłać do Klienta za pośrednictwem KSeF fakturę wystawioną pierwotnie w postaci papierowej lub elektronicznej, należy korygować złożony do urzędu skarbowego pierwotny plik JPK_V7?
Wystawiasz faktury w KSeF a pomimo to przekazujesz klientom faktury w wersji papierowej lub elektronicznej? Dyrektor KIS rozwiewa wątpliwości wskazując warunki jakie musza być spełnione aby udostępnienie kontrahentom wizualizacji faktur znajdujących się w KSeF nie spowodowało obowiązku podwójnego opodatkowania transakcji!
Dowiedz się więcejUstalenie czy udostępnienie kontrahentom wizualizacji faktur ustrukturyzowanych nie zmaterializuje ryzyka uzasadnionego zarzutu podwójnego fakturowania tej samej transakcji i tym samym ww. wizualizacja nie będzie fakturą pustą w rozumieniu art. 108 ust. 1 ustawy o VAT
Prowadzisz bloga i chcesz wrzucać w związku z tym w koszty wydatki odliczając podatek VAT? Uważaj! Dyrektor KIS wskazuje na brak prawa do odliczenia podatku naliczonego jeżeli związek z prowadzoną działalnością jest zbyt daleko idący a treści publikowane na blogu są darmowe!
Dowiedz się więcejBrak prawa do odliczenia podatku naliczonego w związku z ponoszeniem wydatków na przeloty, zakwaterowania, usługi gastronomiczne, zakupy odzieży, wyposażenia wnętrz, najem pojazdów, zakupu udziału w eventach
Otrzymałeś/aś fakturę wystawioną poza KSeF? Masz prawo do odliczenia VAT nawet jeżeli sprzedawca miał obowiązek wystawienia jej w Krajowym Systemie e-Faktur! Dyrektor KIS wskazuje na warunki jakie muszą być spełnione aby podatnik mógł odliczyć VAT z faktury. Jednym z nich nie jest wystawienie faktury w KSeF!
Dowiedz się więcejCzy Wnioskodawcy będzie przysługiwało prawo do odliczenia VAT naliczonego wynikającego z Faktur Zakupowych wystawionych przez Dostawców, również w przypadku, gdy – wbrew obowiązkowi – Faktura Zakupowa zostanie wystawiona bez użycia Krajowego Systemu e-Faktur.
Wystawiasz fakturę w KSeF na której występuje odbiorca jako Podmiot3? Dyrektor KIS wskazuje sposób korekty faktury, w której zostały podane błędne lub niepełne dane odbiorcy! Sprawdź, w jakim okresie należy wykazać taka korektę!
Dowiedz się więcejSposób korekty faktury, w której zostały podane błędne lub niepełne dane odbiorcy faktury oraz okres rozliczeniowy, w którym należy ująć fakturę korygującą ww. fakturę